巨头进场,县城跟上,火了三年的“中医院奶茶店”,如今怎么样了?头条
时隔三年,曾经被“风口”吹起来的中医院奶茶,如今怎么样了?
三年前,开在中医院/馆里的奶茶铺子组团涌入市场,并以“打败奶茶店”的标签高调出圈。
三年后,第一批刷爆社交平台的中药奶茶店,部分已经销声匿迹;曾经“逆势增长”、疯狂跑马圈地的网红中药奶茶品牌,也褪去热度。
中药奶茶,不行了吗?
01、从中药咖啡“鼻祖”到现象级酸梅汤,中医院奶茶就是这样被吹上了风口
很多人认为中医院/馆奶茶是 “一夜爆红”,其实不然,在此之前,它已经酝酿多时。
1、“鼻祖”知嘛健康的“枸杞拿铁”,第一次让“中药+咖啡”看起来像一门生意。
知嘛健康,堪称“网红”中药奶茶的鼻祖。
2019年7月,同仁堂健康旗下品牌知嘛健康在北京双井开出首店,500平方米超级空间,一楼卖枸杞拿铁、罗汉果美式,二楼是中医馆和药房。
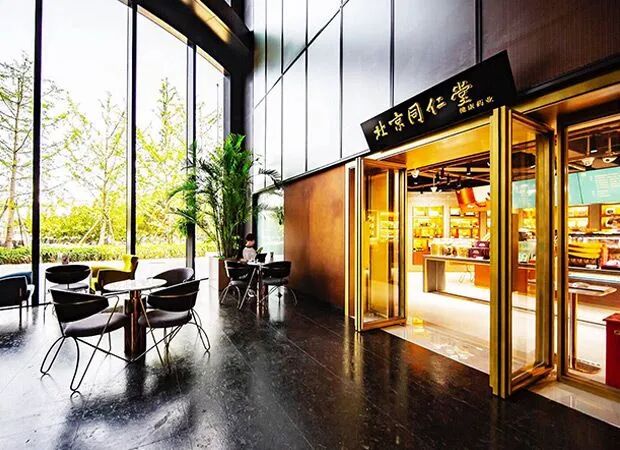
▲图源:北京同仁堂知嘛健康官网
当时,前来打卡的年轻人挤满了一楼,盛况被媒体广泛报道。报道中,流量巅峰期,该店仅饮品每天出杯600杯起,爆款单品更是卖到上千杯。
传统食药同源理念和现代产品形式结合带来的天然反差感,带动知嘛健康中药咖啡快速出圈,“中医药理念+现制饮品”的CP随之真正进入公众视野。
2、浙江省中医院的乌梅汤2.0,把“医院卖茶饮”推成了全民事件。
中医院奶茶真正迎来现象级流量,是在2023年。这年夏天,浙江省中医院线上茶饮3天卖出20多万帖,比平时增加10倍以上,服务器被挤爆。乌梅汤更是卖到断货,成为该年度网友亲封的“头号网红汤”。
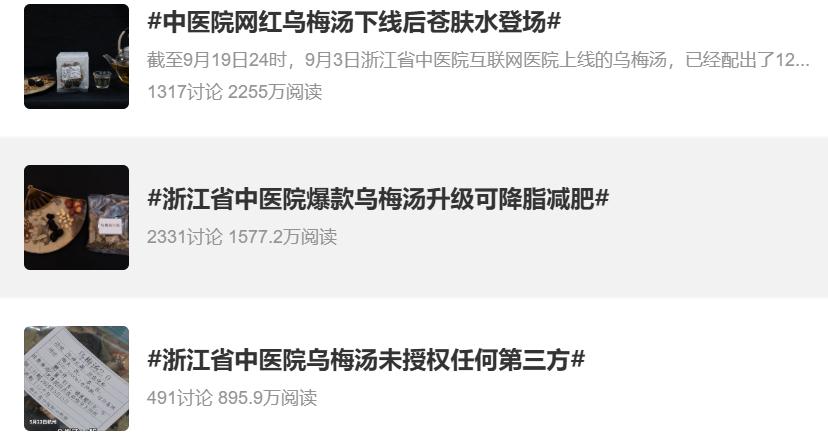
▲图源:微博话题
随之,“浙江省中医院酸梅汤供不应求”、“中医院酸梅汤订单增十倍挤爆系统”等多个相关话题登上热搜,网络上出现“打败奶茶店的是中医院的酸梅汤”的热梗。
2024年,浙江省中医院线上茶饮的热度继续。乌梅汤2.0上线后,24小时下单115万帖,最高单日下单量突破1200万帖,正式将“中医药茶饮”推成了全民事件。
3、与中医院乌梅汤的火爆几乎同步,“先把脉后点单”的医院玩家排队开出现制饮品专门店。
不满足于线上卖茶包,中药领域的专业玩家——中医院、中药馆陆续进场。
集中在2023年前后,多个中医院、中医馆在医药场景中开出现制饮品专门店。其中包括三亚市中医院开出的喜松堂茶语、九州上医馆的“寻茶十二方”、陆藜开了个方子南京市中医院店,以及百年中药老字号胡庆余堂开出的如意人生茶饮店等等。
以胡庆余堂的如意人生茶饮店为例,其杭州首店是由原来的胡庆余堂保安亭改造而成。店内,药局文化元素随处可见,有一面墙的中药柜。菜单上,有陈皮红豆拿铁、姜黄拿铁、菊花拿铁等多款“养生版”咖啡。
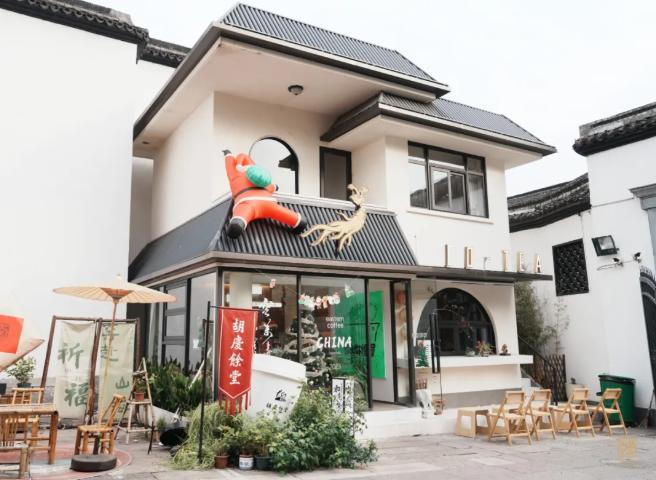
▲图源:杭州胡庆余堂公众号
无论是医药场景的现制饮品,还是医院推出的零售酸梅汤,它们自带的医药信用背书和食药同源理论支撑,让“喝奶茶”这件事高调打入专业的医药场景。而在流量盛宴和样板力量的簇拥下,“中医院/中药馆奶茶店”这一特殊业态应运而生,乃至成为当年的赛道“黑马”。
02、巨头仍在加码,但“全民围观”的巅峰已过
时隔三年,曾经刷屏社交平台的中药奶茶,怎么样了?
流量层面,2023年的巅峰期过后,“中药奶茶”搜索表现由集中爆发转为分散回流。
抖音指数显示,2023年7月达到巅峰迅速回落。这一年,恰好是浙江省中医院酸梅汤流量爆发、各类中药奶茶店集中出现的时间。
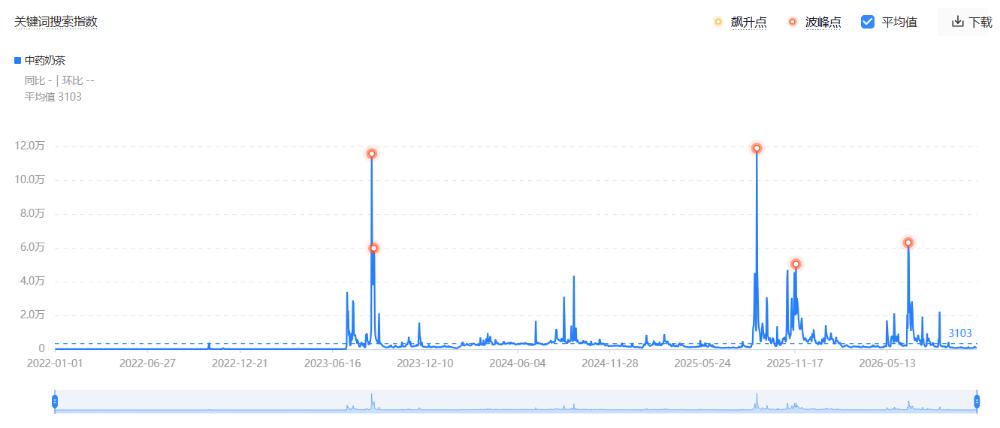
▲图源:抖音指数
“中药奶茶”抖音搜索在2025年夏季再次迎来一波高峰。但相对于2023年的忽如一夜春风来,2024年至2026年的流量表现更加分散。
让市场真正出现“冷意”的,是一批宣称“要年开百店”连锁品牌的悄然离场。
医药场景奶茶的爆火,让中药奶茶创业推上了“小风口”。
2023年,大量以中药奶茶为特色的品牌开始集中开展加盟推广。有媒体截至2024年7月的统计显示,多个品牌已经开出数十家门店,其中,陆藜·开个方子此时已经开出150+家门店;椿风门店数量为85+,春楠五味茶也开出了65+门店。时隔两年,窄门餐眼数据显示,陆藜·开个方子、椿风的门店数量,分别仅剩79、40家,春楠五味茶则已经销声匿迹。
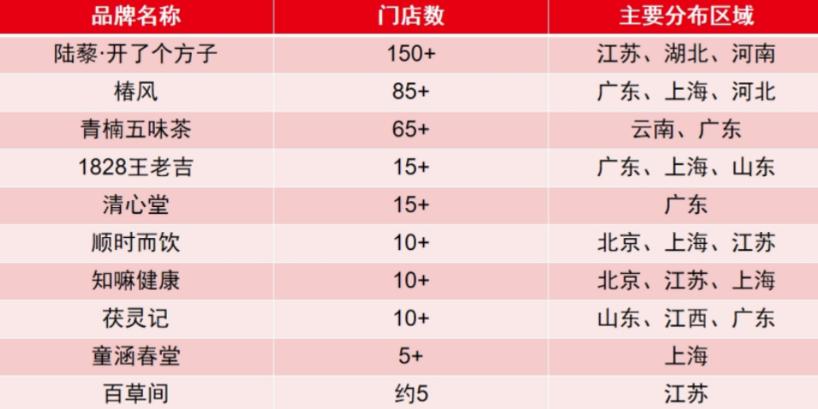
▲图源:截至2024年7月公开数据
在媒体报道中,这股闭店潮在2024年就已经开始。“投入40万,开业3个月亏光”;“半年亏损18万”等多个加盟失败案例,被媒体广泛报道。
在医药场景中创造流量神话的中药奶茶,在连锁领域频频受阻。
但在医药场景中,中药奶茶的热度仍在。
社交平台上,胡庆余堂的茶咖店,已经成为杭州游客的热门打卡项目之一;同仁堂知嘛健康咖啡&养生BAR已经开出22家门店。
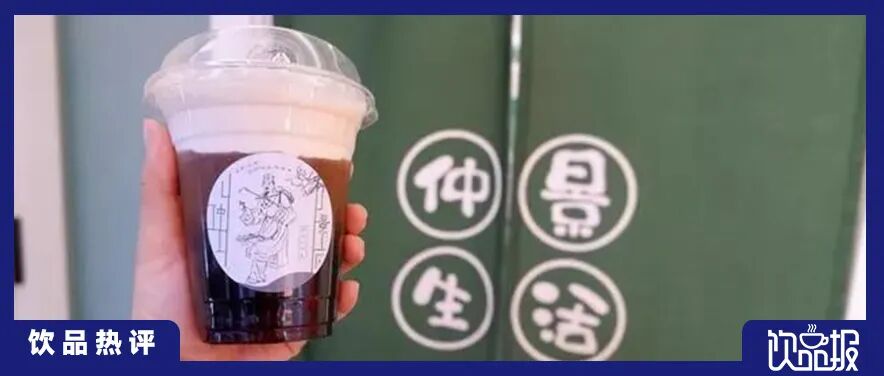
与此同时,郑州张仲景大药房的“仲景生活”已经把山楂美式、桂圆拿铁做成了常规菜单;北京白塔寺药店,以“药店+诊所+咖啡”的“三合一”模式再开新店;香港大和堂等中药老字号的百年中药活化为旧招牌咖啡馆的体验之一……越来越多的知名药企加入这场“群聊”。
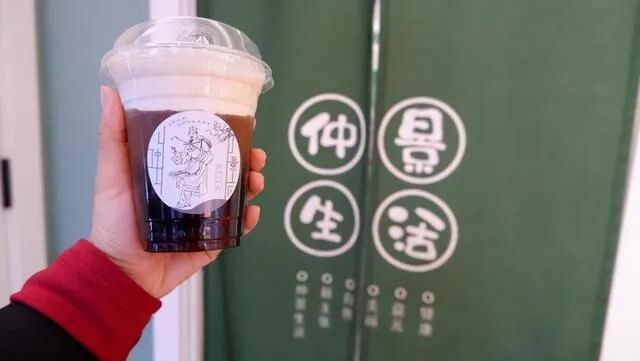
▲图源:网络
集中在2025年至今,中药奶茶的风,终于还是刮到了县城。
多家县城中医院把茶饮开进门诊楼,部分门店由科室联合组方,成为医院的延伸服务。
贵州剑河县民族中医院2025年3月开出“药食同源 食膳饮品”馆,由中医中药产业部、营养科、治未病科联合组方,中药奶茶、补气养血饮、苹果玫瑰红枣饮集中上柜。
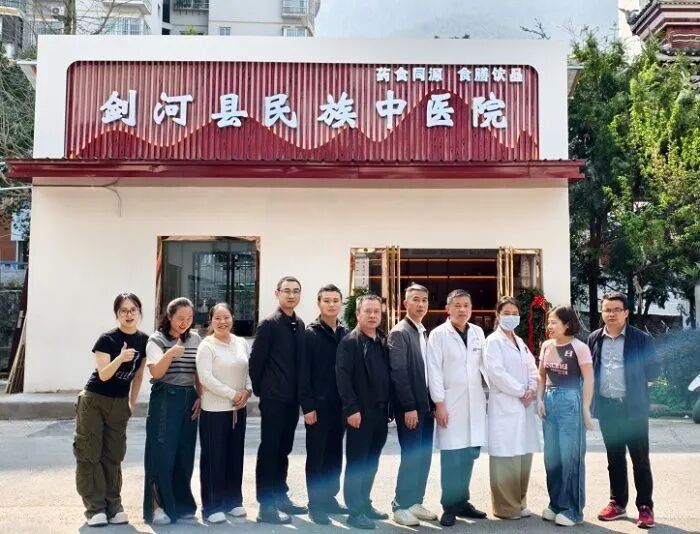
▲图源:地方媒体报道
四川合江县中医医院把“季本本药食同源茶饮店”放在门诊一楼西药房旁边,黄精地黄生椰拿铁、五黑青丝云乳等产品直接标注枸杞、黄精、茯苓等食材。河南周口等地中医院也在以类似方式入场。
连锁品牌悄然离场,医药玩家还在加码,为何会出现这样的反差?
连锁品牌的困境,恰恰因为它剔除了医药场景背书,对标的是现制饮品的超级市场,它和现制饮品品牌争夺的是同一批人的同一笔预算。口感的差强人意叠加中药溢价,让这类品牌在现制饮品的大赛道上并不具备优势。
反观医药场景中的中药奶茶,它面对的是对养生有明确需求的人群。这类消费者,口感本来就不是第一诉求,信任才是。
因此,信任背书和消费人群的不同,决定了两者截然不同的走向。
03、药食同源的饮品生意, “火”的是什么?“凉”的又是什么?
把视线从奶茶店拉远,中药奶茶的起落,不过是一条更大曲线上的一个小波峰。
药食同源养生饮品的大盘仍在增长。
艾媒咨询数据显示,2025年中国养生茶饮市场规模642.7亿元,同比增长25.3%,连续三年增速维持在25%上下。
与之同期,“中式养生水”概念闯入大众视角,从2022年起进入放量期,且近两年保持高速增长。前瞻研究院数据显示,中式养生水2025年的市场规模较2022年跃升35倍,预计未来五年还将实现超6倍增长。
中国特种食品产业大会公布的数据显示,药食同源整体终端市场2025年突破3700亿元,18至35岁年轻群体占比升至约62%。
▲图源:AI制图
但增速的拐点也在大盘数据中已经呈现。
艾媒咨询的预测模型显示,2025年之后,增速开始持续下行,将从25.3%一路滑到2030年的8.5%。中式养生水也从三年35倍增长回落到五年6倍增长。
需求真实存在,但赛道天花板也相对较低。
一是产品创新自带材料局限,行业观点认为,106种药食同源的药材中,真正适合做饮品开发的,仅在20种左右。
黄芪、当归、茯苓、藿香这些调理场景里的常用药材,均略带苦涩、土腥等草本异味,适口性差。媒体采访中,一位经营者直言口感有些“反人性”,连黄冰糖也救不回来。
二是受众的错配,比口感的错配更隐蔽,奶茶和中药茶饮的受众存在错位。
艾媒咨询2024年的调研数据勾勒出饮用频率的天花板,50.61%的消费者每月只喝3到5次中药茶饮,将中药茶饮作为日常高频饮品的人群,远小于普通奶茶的消费基数。打卡的人撑起了热度,却未撑起复购。
三是功效成为传播爆点,却始终无法被证明。
社交平台上,这些饮品被冠以“熬夜水”“暖暖汤”“焕颜茶”等标签,被包装成针对具体焦虑的解决方案。
标签越具体,产品需要兑现的东西就越具体。但在消费中,这些标签往往因为缺少真实体感无法被验证。因此,这些饮品也迎来了“智商税”的无情吐槽。
归根结底,中药奶茶虽已自成赛道,但这个由产品本身和消费人群共同决定的窄赛道,很难撑起宽供给。因此,中药奶茶流量的退潮,退的不是需求本身,而是那套在风口期把它当作宽赛道经营的逻辑。

中药奶茶没有“凉”,但它正在经历一场迟到的“定位清算”。
选择在医药场景中“加奶”的品牌,无法覆盖奶茶所代表的年轻客群和高频场景;选择在连锁赛道上“加药”的品牌,竞争力随之回到口感、价格和门店密度的残酷比拼中。中药奶茶,很难同时装下中医药的信任溢价和奶茶的流量规模。
因此,中药奶茶留给行业的真正启示,不在于“风口能不能追”这个老生常谈的问题,而是当一个品类的核心价值依赖于“信任”而非“口味”时,它的供给扩张速度一旦超过信任积累的速度,退潮就是时间问题。中药奶茶、中式养生水的需求真实存在,但它终究撑不起现制饮品的万店叙事。
免责声明:1.饮品报遵循行业规范,转载的稿件都会明确标注作者和来源;2.饮品报的原创文章,请转载时务必注明文章作者和"来源:饮品报www.yinpinbao.cn",不尊重原创的行为饮品报或将追究责任;3.投稿请加小编微信yesreal或QQ1592055865。4.饮品报提供的资料部分来源网络,仅供用户免费查阅,但我们无法确保信息的完整性、即时性和有效性,若网站在使用过程中产生的侵权、延误、不准确、错误和遗漏等问题,请及时联系处理,我们不承担任何责任。
 扫码关注饮品报微信号


 媒体矩阵